Este aumento ha sido atribuido según el equipo de Research del fondo Grit Capital Group a una combinación de factores, incluyendo los viajes al Mundial de fútbol para ver a Messi y la selección argentina, las reservas para las próximas vacaciones de invierno y el cobro del medio aguinaldo a finales del mes pasado.
Es importante señalar que este indicador mide los saldos financiados con tarjetas, es decir, el stock de deudas pendientes de pago, y no estrictamente el gasto. Por lo tanto, un aumento puede reflejar tanto un mayor consumo como una mayor utilización del financiamiento a través de tarjetas, o una mezcla de ambos aspectos.
Estos datos surgen en un contexto en el que el equipo económico del gobierno busca que el crédito se convierta nuevamente en un pilar fundamental para la recuperación económica. Sin embargo, todavía persiste el debate sobre si este repunte se debe únicamente a factores estacionales o si representa el inicio de un ciclo sostenido de expansión del financiamiento al consumo.
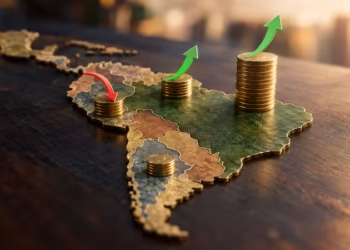
De acuerdo con Grit Capital, el promedio móvil de cinco días de los saldos de tarjetas en dólares alcanzó los 753 millones de dólares, en comparación con los 521 millones de dólares registrados en el mismo periodo de julio de 2025, reflejando una suba del 44,5% interanual.
La consultora sostuvo que este incremento es un “enorme cartel luminoso” que indica la cantidad de argentinos que viajaron a Estados Unidos para asistir a las etapas finales del Mundial de fútbol. Simultáneamente, el aumento mensual del 13,6% en los saldos de tarjetas en pesos probablemente se deba a anticipos y reservas para las vacaciones de invierno realizadas por hogares de ingresos medios y altos.
El informe también destacó que el pago del medio aguinaldo correspondiente a junio propició un crecimiento en los depósitos bancarios en pesos durante las semanas recientes, sugiriendo que parte de esa liquidez elevada podría permanecer en el sistema. “La buena noticia es que el impulso del crédito comienza a mostrar señales de vida más creíbles”, afirmó el trabajo de Grit Capital Group.
No obstante, otras consultoras opinan que aún es prematuro hablar de una recuperación consolidada. Econviews, bajo la dirección de Miguel Kiguel, indicó que el crédito en pesos avanzó apenas un 0,2% real en junio y que, al descontar factores estacionales, se observó una caída del 0,3%.
El mejor desempeño se centró en los préstamos para empresas, mientras que las líneas orientadas al consumo siguieron siendo restringidas por las altas tasas de interés reales y un aumento de la morosidad a niveles récord. “Esperamos que en el segundo semestre el crédito vuelva a crecer, aunque sin alcanzar un boom”, señalaron, añadiendo que se prevé una recuperación moderada de la actividad económica en la segunda mitad del año.
A pesar de estas limitaciones, tanto el Banco Central como el Ministerio de Economía consideran que el crédito será fundamental para la próxima fase del programa económico. El vicepresidente del Banco Central, Vladimir Werning, afirmó que el ciclo crediticio ya está “en plena expansión” en el segmento de dólares y que el financiamiento en pesos comenzará a acelerarse una vez que la morosidad bancaria alcance su punto máximo, lo cual, según indicó, se espera para el segundo trimestre del año.
Werning explicó que el nuevo ciclo será “más selectivo, saludable y sostenible”, apoyado en un contexto de baja inflación, donde las deudas no se diluyen y el historial crediticio recupera importancia tanto para prestatarios como para prestamistas.
En esta misma línea, el viceministro de Economía, José Luis Daza, aseguró que “sin crédito, el país no se desarrollará” y reveló que el Gobierno está trabajando en herramientas para facilitar el acceso a préstamos en pesos y dólares. Daza enfatizó que uno de los objetivos es fomentar especialmente el financiamiento para la construcción, dada su capacidad de generar empleo, y reconoció que la recuperación aún no se siente con la misma intensidad en todos los sectores de la economía.
El principal desafío persiste en la alta morosidad de los créditos, tanto bancarios como en billeteras virtuales. Según estimaciones de la consultora 1816, basadas en los datos oficiales más recientes, la irregularidad de los créditos destinados a familias alcanzó en mayo el 12,7%, el mayor nivel en más de dos décadas, después de 19 meses consecutivos de aumento.
Este deterioro provocó que más del 27% de los prestatarios —casi 7 millones de personas— dejaran de ser considerados sujetos de crédito, lo que limita la capacidad de las entidades financieras para expandir el financiamiento al consumo.
El comportamiento observado en los primeros días de julio se presenta como una de las primeras señales positivas para un segmento que había estado estancado durante varios meses. La incertidumbre radica en si el impulso generado por el Mundial de fútbol, el medio aguinaldo y las vacaciones de invierno podrá sostenerse en el segundo semestre del año o si, una vez superados estos factores, el crédito regresará al ritmo lento que caracterizó la primera mitad del año.