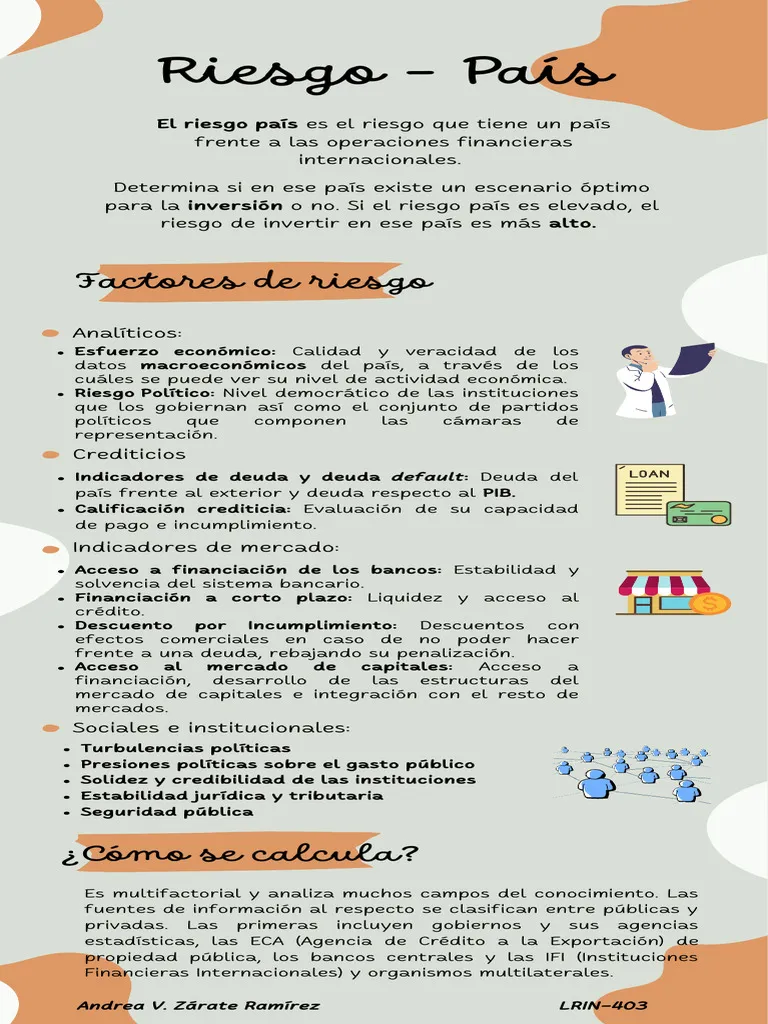
Actualmente, las ONs argentinas en dólares operan con spreads elevados en comparación con sus homólogas latinoamericanas. Según un relevamiento realizado entre casas de bolsa e informes de mercado, las emisiones locales de primera línea ofrecen rendimientos entre el 7% y el 8% anual, mientras que los instrumentos similares en la región permanecen por debajo del 6%. Este diferencial refleja no solo el riesgo país, sino también las circunstancias específicas de cada emisor, lo que contribuye al continuo interés por el segmento corporativo, a pesar de un entorno cauteloso en relación con la deuda soberana.
La mayoría de las emisiones se concentran en el sector energético, de petróleo y gas, aunque hay algunas excepciones en telecomunicaciones. El asesor financiero Nicolás Parreira nos comentó sobre las corporativas que recomienda, dependiendo del perfil de riesgo del inversor y los rendimientos actuales.
Parreira sostiene que la decisión de optar por empresas en lugar de deuda soberana trasciende el simple atractivo de la tasa de interés; implica considerar la naturaleza específica del riesgo. “En corporativos sigo priorizando energía, especialmente emisores con generación de dólares y buena capacidad de pago”, afirmó.
Una de las ventajas de las ONs frente a la deuda del Estado radica en el tipo de exposición que representan. “Permiten obtener renta en dólares con menor exposición directa al riesgo fiscal y político”, indicó. Así, mientras el bono soberano está atado a la capacidad de pago del Tesoro y a la coyuntura electoral, una ON de una petrolera o eléctrica depende principalmente del flujo de caja de la empresa en cuestión, muchas veces respaldado por ingresos provenientes de exportaciones.
Parreira también segmentó sus recomendaciones según la tolerancia al riesgo de los inversores. Para quienes tienen un perfil conservador, recomendó mirar a YPF, Pan American Energy, Pampa Energía y Tecpetrol, empresas con alta calificación crediticia y amplia trayectoria en el mercado, presentándose como opciones relativamente seguras en el ámbito de las ONs. Para un perfil moderado, sugirió sumar a Vista, Pluspetrol y Telecom, destacando que Vista y Pluspetrol pertenecen al sector energético, mientras que Telecom se presenta como una excepción notable en el panorama actual del mercado.
Al estar el universo corporativo diseñado en gran medida como una herramienta de cobertura y generación de renta, Parreira no abordó las opciones para inversores más agresivos dentro de las ONs. En cuanto a tasas, explicó que las emisiones de primera línea se sitúan entre el 5% y el 6% de TIR en dólares. Ampliar el plazo o asumir un mayor riesgo emisor puede mejorar el rendimiento, alcanzando cifras cercanas al 6% y 7%.
Algunas emisiones de sectores como energía y servicios públicos pueden ofrecer tasas internas de retorno más atractivas, en un rango de entre el 9% y el 11%, siempre que se trate de empresas con un perfil crediticio más riesgoso o con vencimientos extendidos. Por lo tanto, es fundamental tener presente que la variabilidad de rendimientos dentro de las ONs es tan significativa como las comparaciones con la deuda soberana.
Para ilustrar el atractivo de estas alternativas frente a un instrumento más popular como el plazo fijo tradicional, Parreira comentó que un inversor que opta por un plazo fijo estaría, al elegir corporativos y teniendo en cuenta el riesgo, “duplicando la tasa” en comparación a empresas con calificaciones cercanas al AAA.
Finalmente, subrayó que el rendimiento anual de un plazo fijo en pesos se encuentra notablemente por debajo de lo que puede ofrecer una ON en dólares de una empresa con sólida calificación crediticia, lo que sugiere que la diferencia en tasas puede justificar ampliamente el salto de riesgo, siempre que se trate de emisores de gran solidez.