Para quien tiene los $80.000 disponibles, un descuento del 10% implica pagar $72.000 y ahorrar $8.000 de manera inmediata. En cambio, tres cuotas sin interés representarían pagos de aproximadamente $26.667 cada una, sin modificar el precio final de la compra. En este caso, la elección dependerá de si el comprador prioriza el ahorro inmediato o prefiere conservar el dinero y distribuir el gasto a lo largo de varios meses.
Las cuotas pueden resultar especialmente atractivas para quienes necesitan administrar un presupuesto mensual determinado. El descuento al contado, en cambio, adquiere mayor valor cuando el dinero ya está disponible y el ahorro obtenido compensa la conveniencia de postergar los pagos.
Para los comercios, la decisión plantea un análisis diferente. Reducir el precio mediante un descuento impacta directamente sobre el margen de rentabilidad, mientras que ofrecer financiación en cuotas sin interés supone asumir un costo financiero. A cambio, esta última alternativa puede facilitar operaciones que de otro modo no se concretarían y favorecer un aumento del valor de las compras.
La expansión de los medios de pago electrónicos modificó además la forma en que los consumidores realizan sus operaciones. De acuerdo con datos del Banco Central de la República Argentina (BCRA), durante el último trimestre de 2025 unos 29,5 millones de personas realizaron pagos electrónicos, frente a 27,3 millones en igual período del año anterior.
El crecimiento también se observa en las transferencias. Durante 2025, las operaciones electrónicas representaron el 65,6% del total de las transacciones del Sistema Nacional de Pagos, mientras que las transferencias interoperables aumentaron 40,7% interanual.
Los pagos mediante códigos QR también tuvieron una expansión significativa. En diciembre de 2025 se contabilizaron 95 millones de operaciones de transferencias interoperables iniciadas a través de QR y el 98,6% de los pagos comenzó mediante este mecanismo.
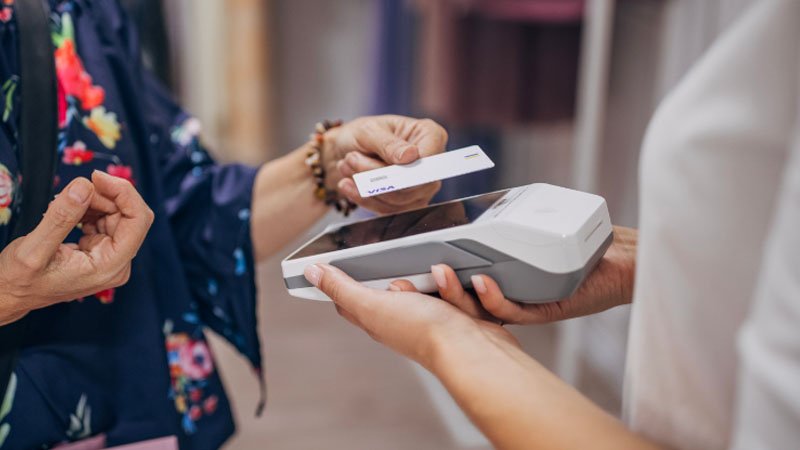
En este escenario, disponer de distintas alternativas de cobro se convirtió en una herramienta relevante para los comercios, especialmente para las pequeñas y medianas empresas. La posibilidad de aceptar tarjetas, transferencias, códigos QR y pagos mediante tecnología NFC permite ampliar las opciones disponibles al momento de concretar una venta.
Entre las soluciones existentes se encuentran las terminales que permiten concentrar diferentes medios de pago en un mismo dispositivo. En el caso de los comercios que utilizan la terminal Nave Point, se pueden aceptar tarjetas de débito y crédito, pagos mediante QR y operaciones con tecnología NFC.
La herramienta también permite ofrecer planes de 3 y 6 cuotas sin interés todos los días y para todas las entidades bancarias. Las comisiones correspondientes a cada modalidad de pago se encuentran publicadas para su consulta.
Además de las alternativas de cobro, este tipo de terminales incorpora herramientas vinculadas con la gestión, las promociones y el financiamiento, que pueden utilizarse para acompañar las estrategias comerciales.
Para el consumidor, contar con diferentes formas de pago permite elegir entre reducir el precio final o distribuir el gasto. Para los comercios, ampliar las alternativas disponibles puede ayudar a evitar que una operación se pierda por falta de una modalidad de cobro adecuada.
El avance de los pagos inmediatos también refleja la transformación del sistema. Durante 2025, este tipo de operaciones representó el 64% del valor total de las transacciones del Sistema Nacional de Pagos, según los datos del BCRA.