Una de las opciones permite financiar hasta $100 millones y cubrir la totalidad del costo de la construcción, incluido el IVA. El préstamo puede devolverse entre 12 y 96 cuotas. Para quienes cobran su sueldo en esa entidad, la tasa es del 9% más UVA, mientras que para el resto de los clientes asciende al 15%.
Otra alternativa ofrece hasta $185 millones, aunque financia como máximo el 75% del presupuesto total. El plazo de devolución llega a 10 años. La tasa comienza en 10,50% más UVA cuando la vivienda cumple determinados criterios de eficiencia energética y sube al 11,50% cuando no los reúne.
También existe una línea de un banco hipotecario que alcanza hasta 50.000 UVA y permite financiar el 100% del valor de la vivienda, con un plazo de hasta 72 meses y una tasa del 15%. Para acceder, es necesario contratar a uno de los fabricantes que mantienen convenio con la entidad.
En todos los casos, el monto de las cuotas está sujeto a la evolución de la UVA. Por lo tanto, el valor no permanece fijo en pesos, sino que se actualiza de acuerdo con las variaciones de esa unidad.
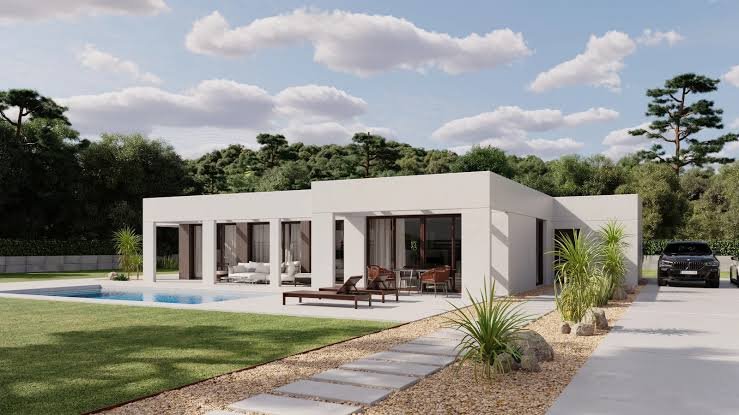
El costo de una casa modular depende de factores como la superficie, los materiales, la distribución, la cantidad de ambientes y el nivel de terminación. Entre las opciones más pequeñas, una vivienda de 30 metros cuadrados tiene un valor aproximado de US$31.300. Una unidad de 54 metros cuadrados construida con dos módulos ronda los US$49.700, mientras que una vivienda de 60 metros cuadrados distribuida en dos plantas se acerca a los US$66.300.
Se trata de valores orientativos, ya que el precio final puede cambiar según el fabricante y las características elegidas. Las terminaciones tienen un peso importante en el presupuesto y algunas empresas permiten adaptar los modelos a las posibilidades económicas de cada comprador.
Una característica de estas líneas es que, en determinados casos, el dinero aprobado no se deposita directamente en la cuenta del comprador. Las entidades pueden transferir los fondos directamente a la empresa encargada de construir la vivienda.
Además, estos financiamientos presentan una diferencia respecto de los créditos hipotecarios tradicionales. Se estructuran como préstamos personales, por lo que no requieren constituir una garantía hipotecaria sobre el terreno ni realizar una escritura hipotecaria. De todos modos, los bancos realizan un análisis de los ingresos y de la capacidad de pago antes de aprobar el crédito.
En una de las alternativas, el solicitante debe ser cliente del banco, superar el análisis crediticio y elegir un modelo entre las empresas que participan del programa. También existe la posibilidad de combinar hasta tres préstamos correspondientes a distintos solicitantes para una misma compra, siempre que el monto total no supere el valor necesario para concretar la operación.
Otra entidad exige presentar documentación que acredite la situación del terreno, como el boleto de compraventa, la escritura o el contrato de cesión de derechos, además de la propuesta elaborada por el proveedor. En este caso, la primera cuota no puede superar el 20% de los ingresos netos del solicitante y existe la posibilidad de incorporar un garante para acceder a un monto superior.
Para otra de las líneas disponibles, el interesado debe seleccionar previamente un fabricante que tenga convenio con el banco y presentar documentación sobre sus ingresos. Los trabajadores en relación de dependencia deben entregar, por ejemplo, los últimos tres recibos de sueldo, mientras que a los monotributistas se les solicitan comprobantes correspondientes a los últimos tres meses.
El trámite comienza con la elección de la empresa y la solicitud de un presupuesto. El fabricante incorpora luego la propuesta de financiamiento y, si el cliente la acepta, la operación se confirma mediante una plataforma digital, sin necesidad de concurrir a una sucursal para presentar la documentación.
Una vez aprobado el préstamo, el dinero se gira directamente a la empresa constructora. De esta manera, el comprador no recibe los fondos en su cuenta ni puede destinarlos a otros usos.
En el caso de la línea del banco hipotecario, el desembolso se realiza en dos etapas. Primero se entrega el 40% del financiamiento para que el fabricante pueda comenzar el proyecto. Una vez determinada la fecha de entrega, el cliente puede solicitar el 60% restante, para lo cual dispone de un plazo máximo de 180 días.
Finalmente, otra alternativa requiere presentar el presupuesto o una factura proforma junto con la documentación que acredite la propiedad del terreno. Con esos datos, la entidad determina cuánto puede financiar, con un límite equivalente al 75% del valor total informado para la vivienda modular.